
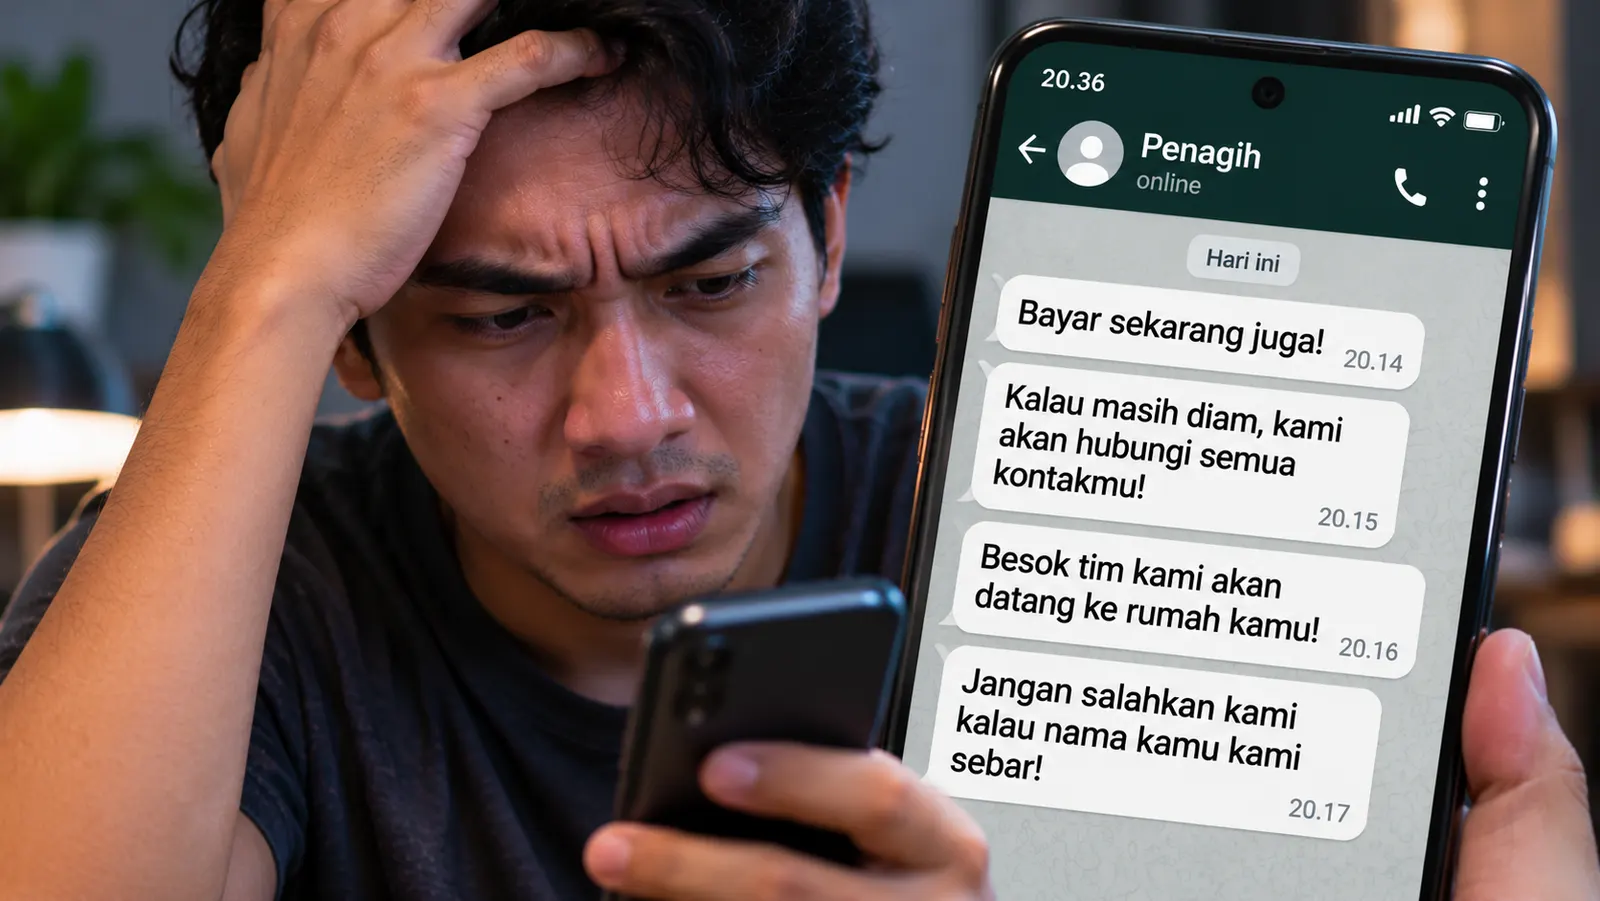
JAKARTA, ELVIEANAMETH.COM – Diancam DC (desk collection) Pinajaman Online (pinjol) saat jatuh tempo adalah titik paling rawan dalam perjalanan seorang nasabah. Di saat inilah keputusan terburuk sering diambil, yaitu menutup tagihan dengan pinjol baru. Minggu (8/11/2026).
Redaksi mengulas kenapa ancaman penagih terasa begitu menakutkan, apa fakta di balik ancaman yang paling sering dipakai, dan apa yang sebaiknya dilakukan nasabah.
Artikel ini adalah bagian ketiga dari seri gali lubang tutup lubang pinjol. Dua bagian sebelumnya membahas bagaimana nasabah bisa terjebak di banyak aplikasi dan kenapa limit yang naik bisa menjadi jebakan.
Saat jatuh tempo tiba dan uang tidak cukup
Kita lanjutkan cerita Andi dari artikel sebelumnya. Andi adalah karyawan dengan gaji Rp5 juta yang mencairkan limit pinjolnya sedikit demi sedikit. Akhir bulan ini, ada tagihan Rp1,2 juta yang jatuh tempo, sementara uang di rekeningnya tinggal Rp400 ribu.
Satu hari setelah jatuh tempo, ponsel Andi mulai berbunyi. Awalnya pesan pengingat yang sopan. Dua hari kemudian, nadanya berubah. Penagih menulis bahwa data Andi akan disebar, kontak daruratnya akan dihubungi, dan kantornya akan ditelepon kalau tagihan tidak dibayar hari itu juga.
Andi panik. Ia membayangkan atasannya menerima telepon, ibunya ditagih, dan teman-temannya tahu ia punya utang. Dalam kondisi seperti itu, Andi tidak lagi berpikir soal jumlah utang. Yang ia pikirkan hanya satu: bagaimana caranya supaya ancaman itu berhenti sekarang juga.
Kenapa ancaman penagih terasa begitu menakutkan?
Penulis artikel ini pernah bekerja sebagai desk collection. Dari pengalaman itu, satu hal yang jelas: ancaman dipakai karena ancaman bekerja. Penagih umumnya dikejar target, dan cara tercepat membuat nasabah membayar adalah membuat nasabah takut.
Masalahnya, rasa takut membuat orang berpikir pendek. Saat merasa terancam, otak fokus untuk menghentikan bahaya hari ini, bukan menghitung akibatnya bulan depan. Inilah yang membuat nasabah rela melakukan apa saja, termasuk mencairkan pinjol baru, asal telepon dan pesan itu berhenti.
Polanya pun biasanya bertahap. Hari pertama setelah jatuh tempo, pesan masih berupa pengingat. Beberapa hari kemudian, nadanya mulai menekan. Setelah itu baru muncul ancaman, sering kali dengan bahasa yang sengaja dibuat samar, misalnya "tim kami akan segera bergerak" atau "kami tidak bertanggung jawab atas akibatnya". Kalimat yang samar seperti ini membuat nasabah membayangkan kemungkinan terburuk, dan bayangan itulah yang membuat panik.
Padahal, sebagian besar ancaman yang membuat nasabah panik justru dilarang aturan. Banyak nasabah tidak tahu hal ini, sehingga mereka menganggap semua ancaman pasti akan terjadi.
Ancaman yang sering dipakai dan faktanya
Agar tidak mudah panik, kamu perlu tahu dulu mana ancaman yang sebenarnya dilarang. Berikut ancaman yang paling sering diterima nasabah.
"Data kamu akan kami sebar"
Ini ancaman yang paling sering membuat nasabah ketakutan. Faktanya, data pribadi dilindungi Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Mengungkapkan data pribadi milik orang lain secara melawan hukum bisa diancam penjara sampai empat tahun dan/atau denda sampai Rp4 miliar.
Aturan OJK juga melarang penyelenggara pinjaman daring menyebarkan data pribadi nasabah kepada pihak lain tanpa persetujuan. Artinya, penagih yang benar-benar menyebar data justru sedang melanggar hukum, dan bukti ancamannya bisa kamu laporkan.
"Kontak darurat kamu akan kami tagih"
Kontak darurat bukan penjamin utang. Menurut Surat Edaran OJK Nomor 19/SEOJK.06/2025, kontak darurat hanya boleh dihubungi untuk mengonfirmasi keberadaan nasabah yang tidak bisa dihubungi, bukan untuk ditagih. Kontak darurat juga tidak wajib membayar utangmu.
"Kantor kamu akan kami telepon"
Peraturan OJK Nomor 22 Tahun 2023 Pasal 62 ayat (2) melarang penagihan kepada pihak selain nasabah. Artinya, atasan dan rekan kerjamu tidak boleh ditagih. Aturan yang sama juga melarang penagih memakai ancaman, kekerasan, tindakan yang mempermalukan, serta tekanan fisik maupun verbal. Penagihan pun hanya boleh dilakukan pukul 08.00 sampai 20.00 waktu setempat.
"Tim lapangan akan datang ke rumah"
Ancaman ini sering dipakai untuk menambah tekanan. Penagih lapangan memang bisa saja datang, tetapi mereka tetap terikat aturan yang sama: tidak boleh mengancam, memaksa, atau mempermalukan nasabah di depan tetangga. Penagih juga wajib membawa identitas dan surat tugas yang jelas. Apa saja yang boleh dan tidak boleh dilakukan penagih lapangan dibahas di artikel DC Lapangan Datang ke Rumah.
"Kamu akan kami laporkan ke polisi"
Ancaman ini sering membuat nasabah paling takut, padahal dasarnya paling lemah. Undang-Undang Nomor 39 Tahun 1999 tentang Hak Asasi Manusia Pasal 19 ayat (2) menegaskan tidak seorang pun boleh dipenjara hanya karena tidak mampu membayar utang. Telat bayar pinjol adalah urusan perdata, bukan pidana.
Namun, perlu diingat bahwa semua aturan di atas tidak menghapus kewajiban membayar. Utang tetap utang. Yang dilarang adalah cara menagihnya, bukan penagihannya.
Bagaimana membedakan penagihan wajar dan ancaman?
Tidak semua pesan penagih adalah ancaman. Penagih berhak mengingatkan kewajibanmu, dan kamu perlu bisa membedakan keduanya supaya tidak salah menanggapi.
Penagihan yang wajar biasanya berisi informasi tagihan, tanggal jatuh tempo, jumlah yang harus dibayar, dan ajakan untuk membayar atau menghubungi layanan pelanggan. Bahasanya sopan, dikirim pada jam yang wajar, dan hanya ditujukan kepadamu.
Sebaliknya, pesan sudah masuk kategori ancaman kalau berisi kata-kata kasar atau hinaan, menyebut akan menyebarkan data atau foto, menyebut akan menghubungi keluarga atau kantor untuk menagih, atau menakut-nakuti dengan polisi dan penjara. Pesan yang dikirim berulang kali di luar pukul 08.00 sampai 20.00 juga termasuk penagihan yang melanggar.
Kalau masih ragu, kamu bisa memakai alat "Ancaman atau bukan" di website ini untuk memeriksa pesan yang kamu terima.
Kenapa ambil pinjol baru bukan jalan keluar?
Kembali ke Andi. Karena panik, Andi mengunduh aplikasi baru dan mengajukan pinjaman Rp1 juta. Dana yang cair ternyata lebih kecil dari pengajuan, karena dipotong biaya layanan. Ia menambahkan sisa uangnya, lalu membayar tagihan Rp1,2 juta. Telepon berhenti dan Andi merasa lega.
Masalahnya, rasa lega itu hanya sementara. Utang Rp1 juta di aplikasi baru punya bunga dan jatuh tempo sendiri, biasanya dalam hitungan minggu. Sementara itu, gaji Andi belum bertambah dan tagihan lain tetap berjalan.
Dampaknya, bulan depan Andi menghadapi masalah yang sama, hanya dengan jumlah yang lebih besar dan penagih yang lebih banyak. Kalau polanya diulang, satu aplikasi menjadi dua, dua menjadi lima, dan seterusnya. Akhirnya, pinjol baru yang tadinya diambil untuk menghentikan ancaman justru melahirkan lebih banyak ancaman.
Inilah alasan kenapa momen diancam DC disebut titik paling rawan. Keputusan yang diambil dalam lima menit karena panik bisa menentukan nasib keuangan bertahun-tahun ke depan.
Apa yang sebaiknya dilakukan saat diancam DC?
Daripada langsung mencari pinjaman baru, ada langkah yang lebih aman untuk menghadapi ancaman penagih.
- Jangan ambil keputusan saat panik. Beri jeda untuk dirimu sendiri, walaupun hanya satu jam. Ancaman yang datang hari ini hampir selalu terasa lebih besar daripada kenyataannya.
- Simpan semua bukti. Ambil tangkapan layar pesan, catat nomor pengirim, tanggal, dan jam. Rekam percakapan telepon kalau memungkinkan. Bukti ini penting kalau kamu ingin melapor.
- Jangan membalas dengan emosi. Jawab seperlunya dengan sopan. Sampaikan kondisimu dan kapan kamu sanggup membayar, sesuai kemampuan yang realistis.
- Beri tahu kontak daruratmu lebih dulu. Kalau khawatir kontak darurat dihubungi, kabari mereka bahwa mereka tidak wajib membayar dan tidak perlu menanggapi penagih.
- Laporkan penagihan yang melanggar. Mulai dari layanan pengaduan aplikasi pinjolnya. Kalau tidak ditanggapi, laporkan ke OJK. Ancaman penyebaran data juga bisa dilaporkan ke polisi. Langkah lengkapnya ada di Cara Melapor Penagihan Pinjol yang Tidak Wajar.
- Cek apakah aplikasinya legal. Kalau pinjolnya tidak terdaftar di OJK, ancamannya biasanya lebih keras. Laporkan juga ke Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI).
Menghadapi penagih dengan tenang tidak berarti lari dari kewajiban. Justru dengan kepala dingin, kamu bisa menyusun cara membayar yang masuk akal, alih-alih menambah utang baru.
Kenapa jangan menghadapinya sendirian?
Salah satu alasan Andi langsung mengambil pinjol baru adalah karena ia tidak berani bercerita kepada siapa pun. Ia malu kepada istrinya, takut dimarahi orang tua, dan sungkan kepada teman. Akhirnya ia memutuskan semuanya sendiri, dalam keadaan panik, dalam waktu beberapa menit.
Seandainya Andi bercerita lebih dulu, mungkin ada orang yang bisa menenangkannya, membantu menghitung ulang kemampuan bayarnya, atau sekadar mengingatkan bahwa ancaman itu dilarang. Satu percakapan sederhana sering kali cukup untuk mencegah satu keputusan yang salah.
Artinya, bercerita bukan tanda lemah. Justru dengan bercerita, kamu memberi dirimu kesempatan untuk berpikir jernih sebelum mengambil langkah berikutnya. Kalau belum siap bercerita kepada keluarga, cari pendampingan dari pihak yang memahami persoalan pinjol.
Kesimpulan
Ancaman DC saat jatuh tempo memang menakutkan, dan memang sengaja dibuat menakutkan. Masalahnya, rasa takut itulah yang mendorong nasabah mengambil pinjol baru, lalu terjebak dalam lingkaran gali lubang tutup lubang.